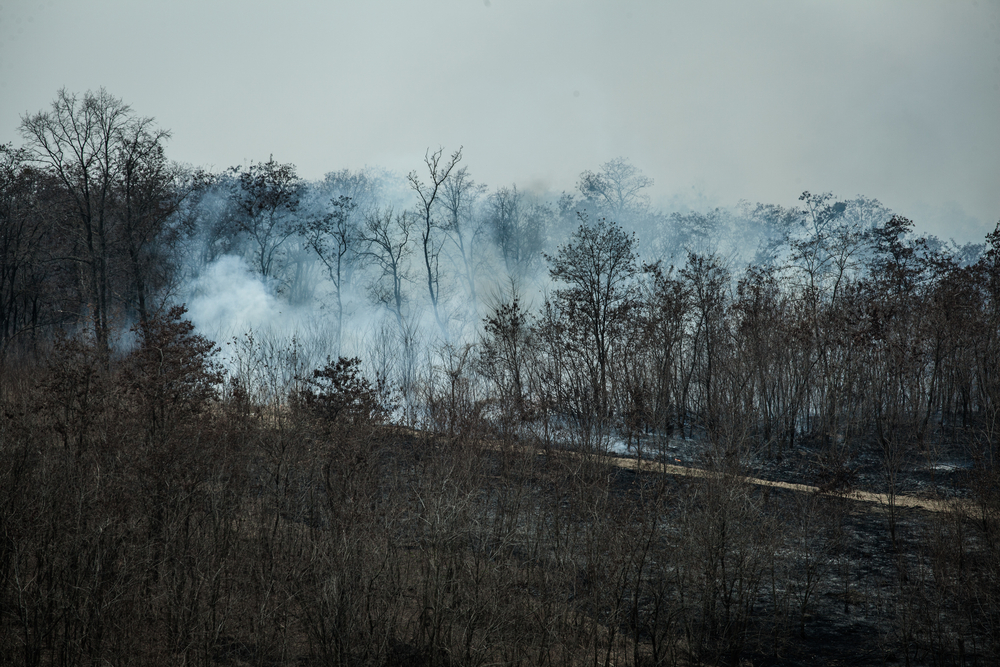
Alors que les incendies qui ravagent la Gironde et les Landes atteignent une ampleur inédite, l’administration fiscale a détaillé les mesures d’urgence destinées aux sinistrés des incendies, particuliers comme entreprises. Le ministère chargé de l’Action et des Comptes publics a rassemblé dans un même communiqué les reports de paiement, les dégrèvements et les exonérations que la Direction générale des Finances publiques met en place, sans attendre le retour à la normale sur le terrain.
Le contexte explique cette réactivité. Dès la fin du mois de juillet, le ministre de l’Intérieur faisait état de 119 000 hectares partis en fumée en France depuis le début de l’année, avec une mobilisation exceptionnelle de la sécurité civile dans le Sud-Ouest. Or un sinistre de cette nature ne détruit pas seulement des forêts et des habitations. Il interrompt aussi une activité économique, prive un commerçant de sa clientèle, immobilise un exploitant agricole en pleine saison et retarde des échéances que le calendrier fiscal, lui, continue d’égrener.
Le premier volet du dispositif porte donc sur le recouvrement. Les contribuables en difficulté de paiement, particuliers comme professionnels, peuvent saisir leur service des impôts et bénéficier d’un examen bienveillant de leur demande de report d’échéance. La Direction générale des Finances publiques a ouvert un numéro unique, le 0 809 401 401, pour orienter les appelants. Commerçants, artisans, entreprises et associations entrent tous dans le champ de la mesure, sans distinction de taille ni de statut.
Les professionnels disposent en outre de deux relais spécifiques. D’une part, un conseiller départemental aux entreprises en difficulté peut les accompagner dans leurs démarches, et la liste des interlocuteurs est accessible sur la page dédiée du ministère. D’autre part, ils peuvent saisir la commission des chefs des services financiers, présidée par le directeur départemental ou régional des Finances publiques. Cette instance réunit autour de la même table l’administration fiscale et les organismes de recouvrement des cotisations sociales et de l’assurance chômage. Elle peut accorder, sous conditions, un plan d’échelonnement qui étale sur plusieurs mois des dettes fiscales et sociales devenues impossibles à honorer d’un seul coup.
Le second volet concerne la taxe foncière, et il distingue les terrains des bâtiments. Pour les propriétés non bâties, l’administration appliquera des dégrèvements par zones, selon la procédure déjà utilisée en cas de perte de récoltes sur pied. Ce mécanisme collectif présente un avantage pratique, puisqu’il permet ensuite à la Direction générale des Finances publiques de réduire l’impôt d’office, sans démarche du propriétaire. Là où ce cadre collectif ne peut pas s’appliquer, ou lorsque les pertes individuelles dépassent le taux retenu pour la zone, les redevables conservent la possibilité de déposer une réclamation individuelle.
Pour les propriétés bâties, la logique change. Les logements et les locaux détruits, ou dont l’accès et l’occupation deviennent impossibles à la suite d’un arrêté de péril, ouvrent droit à un dégrèvement gracieux de la taxe foncière due au titre de 2026, l’année du sinistre. Un arrêté de péril est la décision par laquelle le maire interdit l’accès à un bâtiment devenu dangereux, ce qui prive de fait le propriétaire de son usage. Le même raisonnement s’applique à la taxe d’habitation sur les résidences secondaires et à la taxe sur les logements vacants, également dégrevées à titre gracieux pour cette année.
Les entreprises bénéficient d’un traitement symétrique avec la cotisation foncière des entreprises. Les locaux détruits ou rendus inaccessibles verront cette cotisation dégrevée pour 2026, la charge étant assumée par l’État et non par les collectivités bénéficiaires de l’impôt. Ce point n’est pas anecdotique, car il évite de reporter le coût de la solidarité sur des communes elles-mêmes fragilisées par le sinistre.
Une dernière mesure, plus technique, facilite l’indemnisation. Les demandes de renseignements hypothécaires et de copies de documents nécessaires au règlement des dossiers d’assurance seront exonérées de contribution de sécurité immobilière. L’exonération vaut pour les demandes présentées par les compagnies d’assurance, par leurs experts ou par les sinistrés des incendies eux-mêmes, dès lors qu’elles portent sur des immeubles situés dans les communes touchées par les incendies. Ces documents servent à établir la situation juridique d’un bien, une étape indispensable avant tout versement.
Au-delà de ces mesures listées, la Direction générale des Finances publiques annonce une attention particulière à l’ensemble des demandes émanant des sinistrés des incendies. Pour les familles et les entrepreneurs concernés, l’enjeu immédiat reste concret. Il s’agit de ne pas voir s’ajouter une pression fiscale à la perte d’un toit, d’un outil de travail ou d’une récolte, le temps que les expertises se déroulent et que la reconstruction commence.